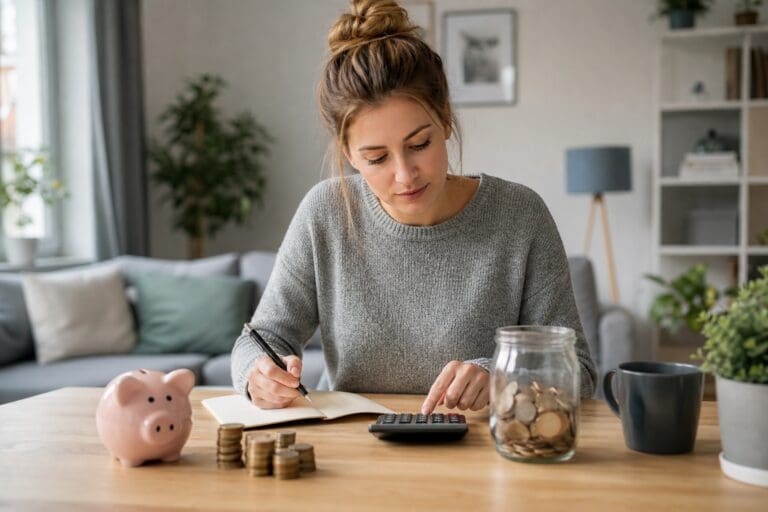
Wie viel Geld sollte man monatlich sparen? Diese Frage stellen sich viele Menschen, sobald Gehalt, Miete, Lebensmittel, Versicherungen und Freizeitkosten unter einen Hut gebracht werden müssen. Eine einzige richtige Antwort gibt es nicht, denn Einkommen, Wohnort, Familienstand und Ziele unterscheiden sich stark. Trotzdem gibt es sinnvolle Orientierungswerte, mit denen sich eine passende Sparsumme finden lässt. Entscheidend ist nicht, perfekt zu starten, sondern regelmäßig Geld beiseitezulegen und die eigene Strategie an das Leben anzupassen.
Warum monatliches Sparen so individuell ist
Sparen wirkt auf den ersten Blick wie einfache Mathematik: Einnahmen minus Ausgaben ergibt den möglichen Sparbetrag. In der Praxis ist es komplexer. Wer in einer Großstadt in Deutschland lebt, zahlt oft deutlich mehr für Miete als jemand in einer kleineren Stadt oder auf dem Land. Auch Kinder, ein Auto, Studienkredite oder unregelmäßige Einnahmen verändern den Spielraum.
Wichtig ist deshalb ein realistischer Blick auf die eigene Situation. Ein hoher Sparbetrag bringt wenig, wenn er jeden Monat zu Frust führt oder ständig wieder vom Sparkonto zurückgeholt werden muss. Genauso problematisch ist es, gar nichts zu sparen, obwohl eigentlich ein kleiner Betrag möglich wäre. Monatliches Sparen soll Sicherheit schaffen, nicht zusätzlichen Druck.
Sinnvoll ist eine Sparsumme, die drei Bedingungen erfüllt: Sie passt zum Einkommen, sie lässt genug Geld für notwendige Ausgaben übrig und sie unterstützt persönliche Ziele. Wer diese Balance findet, hält länger durch und kann seine Sparquote mit der Zeit erhöhen.
Wie viel Geld sollte man monatlich sparen? Gängige Orientierungswerte
Als grobe Faustregel wird häufig empfohlen, etwa zehn bis zwanzig Prozent des Nettoeinkommens zu sparen. Wer 2.500 Euro netto verdient, würde damit zwischen 250 und 500 Euro monatlich zurücklegen. Das ist jedoch nur ein Richtwert, kein Gesetz. Für manche Haushalte ist dieser Bereich sofort machbar, für andere wegen hoher Fixkosten zunächst unrealistisch.
Entscheidend ist die Regelmäßigkeit. Schon kleinere Beträge können helfen, Rücklagen aufzubauen. Wer monatlich 50 oder 100 Euro spart, entwickelt eine Gewohnheit und gewinnt finanzielle Stabilität. Sobald Einkommen steigt oder Ausgaben sinken, kann der Betrag angepasst werden.
Die 50-30-20-Regel
Eine bekannte Orientierung ist die 50-30-20-Regel. Dabei werden die monatlichen Nettoeinnahmen gedanklich in drei Bereiche geteilt: 50 Prozent für notwendige Ausgaben, 30 Prozent für persönliche Wünsche und 20 Prozent fürs Sparen oder die Schuldentilgung.
Zu den notwendigen Ausgaben zählen Miete, Strom, Heizung, Lebensmittel, Versicherungen und Mobilität. Wünsche sind etwa Restaurantbesuche, Hobbys, Kleidung außerhalb des Notwendigen oder Reisen. Der Sparanteil umfasst Rücklagen, Altersvorsorge und Geld für größere Ziele.
Diese Regel ist hilfreich, aber nicht für jeden Haushalt passend. In teuren Wohnlagen können notwendige Ausgaben deutlich über 50 Prozent liegen. Dann ist es besser, die Regel als Kompass zu nutzen, statt sich daran zu messen.
Sparquote nach Lebensphase
Die passende Sparquote verändert sich im Laufe des Lebens. Berufseinsteiger haben oft ein niedrigeres Einkommen, aber auch die Chance, früh gute Gewohnheiten aufzubauen. Familien müssen häufig mehr Geld für Betreuung, Wohnen und Alltag einplanen. Menschen mit höherem Einkommen oder abbezahlten Krediten können dagegen oft mehr zur Seite legen.
Auch kurzfristige Belastungen sind normal. Während Elternzeit, Ausbildung, Krankheit oder beruflicher Neuorientierung kann Sparen schwieriger sein. In solchen Phasen zählt vor allem, finanzielle Schäden zu vermeiden und vorhandene Rücklagen bewusst einzusetzen.
So ermitteln Sie Ihre persönliche Sparsumme
Die beste Sparsumme entsteht nicht aus einem allgemeinen Ratgeberwert, sondern aus den eigenen Zahlen. Dafür reicht oft eine einfache Übersicht über Einnahmen und Ausgaben. Besonders hilfreich ist es, zwischen festen Kosten, veränderlichen Kosten und freiwilligen Ausgaben zu unterscheiden.
Eine praktische Vorgehensweise sieht so aus:
- Nettoeinnahmen notieren: Dazu gehören Gehalt, Kindergeld, Nebenverdienste oder regelmäßige Unterstützungen.
- Fixkosten erfassen: Miete, Energie, Versicherungen, Abos, Kreditraten und Mobilitätskosten sollten vollständig auftauchen.
- Variable Ausgaben prüfen: Lebensmittel, Drogerie, Freizeit, Kleidung und Geschenke schwanken oft stärker als erwartet.
- Sparbetrag festlegen: Der Betrag sollte direkt nach Gehaltseingang getrennt werden, zum Beispiel auf ein separates Konto.
- Nach einigen Monaten anpassen: Wenn der Betrag zu hoch oder zu niedrig ist, wird er realistisch korrigiert.
Wer nicht weiß, wo das Geld bleibt, kann einen Monat lang alle Ausgaben sammeln. Das muss nicht dauerhaft geschehen, schafft aber Klarheit. Oft zeigen sich kleine Muster: mehrere Lieferdienste, ungenutzte Abos, spontane Einkäufe oder hohe Gebühren. Es geht nicht darum, jeden Genuss zu streichen, sondern bewusst zu entscheiden.
Prioritäten: Notgroschen, Ziele und Altersvorsorge
Nicht jeder gesparte Euro hat denselben Zweck. Ein Teil sollte schnell verfügbar sein, ein anderer darf länger liegen. Deshalb ist es sinnvoll, Sparziele nach Dringlichkeit zu sortieren.
Der Notgroschen für unerwartete Ausgaben
Der Notgroschen ist die finanzielle Sicherheitsreserve. Er hilft, wenn die Waschmaschine kaputtgeht, eine hohe Nachzahlung kommt oder das Auto repariert werden muss. Viele Menschen orientieren sich an mehreren Monatsausgaben als Zielgröße. Wie hoch die Reserve sein sollte, hängt davon ab, wie sicher das Einkommen ist und wie viele Personen vom Haushalt leben.
Für den Notgroschen eignet sich ein Konto, auf das man schnell zugreifen kann. Wichtig ist, dieses Geld nicht für Urlaub oder Konsum einzuplanen. Es soll im Hintergrund Sicherheit geben und verhindern, dass unerwartete Kosten sofort zu Schulden führen.
Kurz-, mittel- und langfristige Ziele
Neben dem Notgroschen gibt es konkrete Ziele: eine Reise, neue Möbel, eine Weiterbildung, Eigenkapital für Wohneigentum oder finanzielle Freiheit im Alter. Je klarer ein Ziel ist, desto leichter lässt sich der monatliche Sparbetrag berechnen.
Kurzfristige Ziele brauchen Sicherheit und Verfügbarkeit. Langfristige Ziele können anders geplant werden, weil das Geld länger nicht benötigt wird. Gerade für die Altersvorsorge ist Regelmäßigkeit wichtig, weil kleine monatliche Beträge über viele Jahre Wirkung entfalten können. Dennoch sollte niemand langfristig sparen, wenn gleichzeitig teure Konsumschulden wachsen. In solchen Fällen kann Schuldentilgung Vorrang haben.
Wenn Sparen schwerfällt: praktische Stellschrauben
Manchmal liegt das Problem nicht am fehlenden Willen, sondern an zu engen finanziellen Grenzen. Dann hilft ein nüchterner Blick auf Ausgaben und Gewohnheiten. Kleine Veränderungen können den Anfang erleichtern.
Mögliche Stellschrauben sind:
- Abos prüfen: Streaming, Apps, Fitnessstudio oder Zeitschriften können sich summieren, wenn sie kaum genutzt werden.
- Einkäufe planen: Ein Wochenplan reduziert spontane Ausgaben im Supermarkt und beim Lieferdienst.
- Versicherungen vergleichen: Nicht jede Police ist überflüssig, aber veraltete Verträge können teuer sein.
- Wünsche bündeln: Statt viele kleine Käufe zu tätigen, kann ein festes Freizeitbudget mehr Kontrolle geben.
- Sparbetrag automatisieren: Ein Dauerauftrag macht Sparen zur Gewohnheit, bevor das Geld im Alltag verschwindet.
Auch psychologisch hilft ein realistischer Start. Wer bisher nichts spart, muss nicht sofort 20 Prozent erreichen. Ein kleiner Betrag, der zuverlässig funktioniert, ist besser als ein ehrgeiziger Plan, der nach zwei Monaten scheitert. Sparen darf mitwachsen.
Häufige Fehler beim monatlichen Sparen
Ein häufiger Fehler ist, nur zu sparen, was am Monatsende übrig bleibt. In vielen Haushalten bleibt dann nichts übrig, weil spontane Ausgaben den Rest verbrauchen. Besser ist es, Sparen als festen Posten zu behandeln.
Ein weiterer Fehler ist fehlende Trennung. Wenn Rücklagen auf dem normalen Girokonto liegen, wirken sie wie verfügbares Geld. Ein separates Tagesgeldkonto oder Unterkonto schafft Übersicht. Außerdem sollten Sparziele nicht miteinander vermischt werden. Der Notgroschen ist keine Urlaubskasse, und Geld für die Altersvorsorge sollte nicht leichtfertig für Konsum genutzt werden.
Problematisch ist auch ein zu strenger Plan. Wer keinerlei Spielraum für Freizeit, Geschenke oder kleine Wünsche einplant, hält selten lange durch. Nachhaltiges Sparen braucht Disziplin, aber auch Alltagstauglichkeit.
Häufig gestellte Fragen
Wie viel Geld sollte man monatlich sparen, wenn das Einkommen niedrig ist?
Bei niedrigem Einkommen zählt zuerst ein machbarer Betrag, nicht eine perfekte Sparquote. Schon zehn, zwanzig oder fünfzig Euro monatlich können helfen, eine Gewohnheit aufzubauen. Wichtig ist, notwendige Ausgaben, Miete und Lebensmittel nicht zu gefährden.
Sollte man zuerst sparen oder Schulden zurückzahlen?
Das hängt von der Art der Schulden ab. Teure Konsumschulden sollten häufig Vorrang haben, weil Zinsen die finanzielle Belastung erhöhen können. Gleichzeitig ist eine kleine Notreserve sinnvoll, damit neue unerwartete Kosten nicht sofort weitere Schulden verursachen.
Ist es besser, monatlich oder jährlich zu sparen?
Monatliches Sparen ist für die meisten Haushalte leichter, weil es zum regelmäßigen Einkommen passt. Jährliches Sparen kann funktionieren, erfordert aber mehr Disziplin. Ein monatlicher Dauerauftrag verteilt die Belastung und macht Fortschritte besser sichtbar.
Wie hoch sollte der Notgroschen in Deutschland sein?
Die passende Höhe hängt von Ausgaben, Arbeitsplatzsicherheit, Familie und Verpflichtungen ab. Viele orientieren sich an mehreren Monatsausgaben. Wer allein lebt, braucht oft weniger Reserve als ein Haushalt mit Kindern, Auto und Immobilienkosten.
Was tun, wenn am Monatsende nie Geld übrig bleibt?
Dann lohnt sich eine genaue Ausgabenübersicht über mehrere Wochen. Häufig zeigen sich kleine Beträge, die zusammen viel ausmachen. Wenn wirklich kein Spielraum besteht, steht zunächst Stabilität im Vordergrund, nicht eine hohe Sparquote.